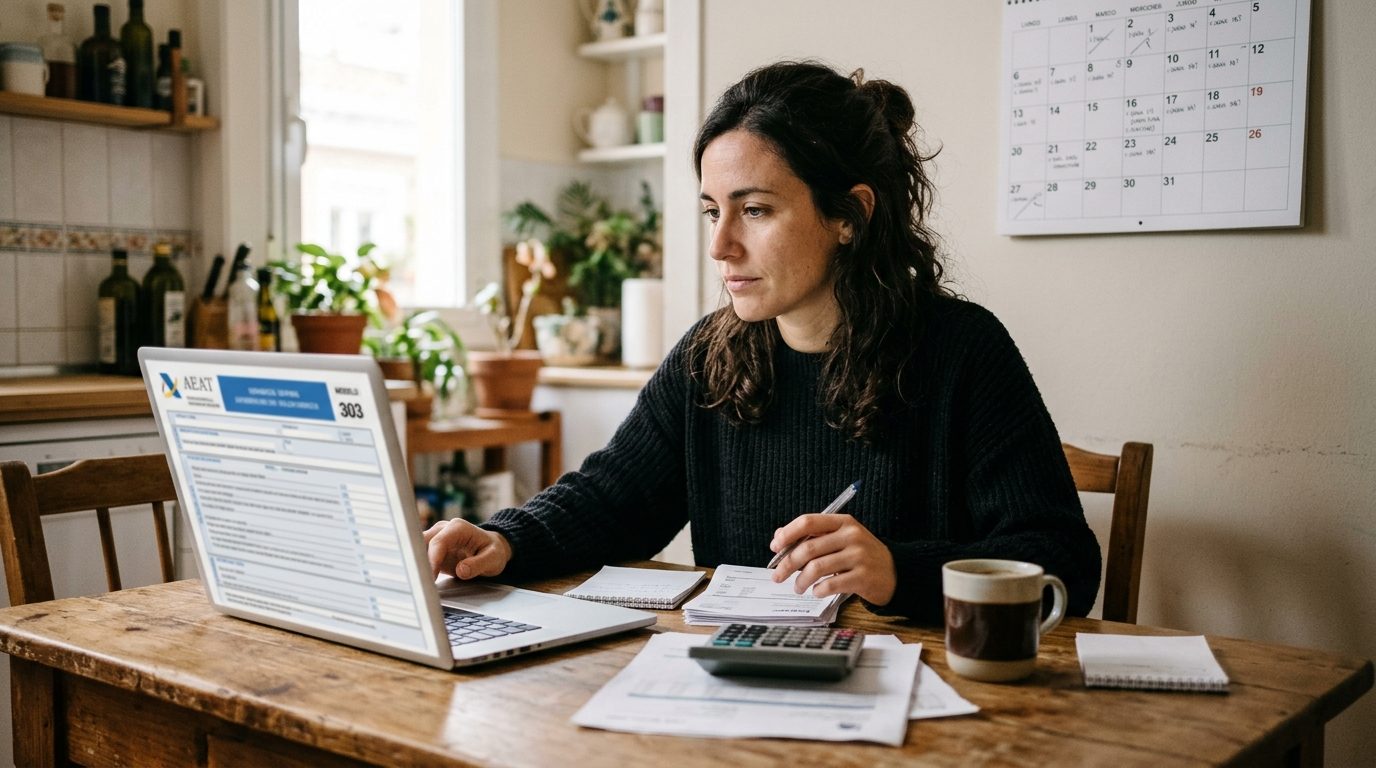
El Modelo 130 es la declaración trimestral de pago fraccionado del IRPF, esencial para la mayoría de autónomos en España. Aprende a entenderlo y presentarlo correctamente para cumplir con tus obligaciones fiscales sin estrés.
Si eres autónomo en España, seguramente ya te has topado o estás a punto de hacerlo con el temido, pero a la vez sencillo, Modelo 130. Entender qué es y cómo presentar el Modelo 130 autónomos correctamente es fundamental para mantener tus cuentas claras con Hacienda y evitar sustos innecesarios. No te preocupes, estamos aquí para desglosarlo de forma práctica y sencilla.
El Modelo 130 es, en esencia, tu declaración trimestral para adelantar el pago del Impuesto sobre la Renta de las Personas Físicas (IRPF). Funciona como un "a cuenta" de lo que luego pagarás en tu Declaración de la Renta anual. Es una obligación para muchos profesionales y pequeños negocios.
Piensa en ello como un sistema para que no tengas que desembolsar una gran cantidad de dinero de golpe al final del año fiscal. Al ir pagando una pequeña parte cada trimestre, Hacienda facilita tu planificación y gestión económica.
¿Quién está obligado a presentarlo?
La regla general es que deben presentarlo todos los autónomos que desarrollen actividades económicas y tributen por el régimen de estimación directa, ya sea en su modalidad normal o simplificada.
Hay una excepción importante: si al menos el 70% de tus ingresos de actividad profesional han tenido retención en origen (es decir, tus clientes te han aplicado ya una retención de IRPF en tus facturas), no estarás obligado a presentar el Modelo 130. Esto suele ocurrir con muchos profesionales que facturan principalmente a otras empresas o autónomos.
¿Cuándo se presenta el Modelo 130?
El Modelo 130 se presenta de forma trimestral, y cada trimestre tiene su propio plazo de presentación. Es crucial que los tengas muy presentes para evitar recargos:
Primer trimestre (del 1 de enero al 31 de marzo): del 1 al 20 de abril.
Segundo trimestre (del 1 de abril al 30 de junio): del 1 al 20 de julio.
Tercer trimestre (del 1 de julio al 30 de septiembre): del 1 al 20 de octubre.
Cuarto trimestre (del 1 de octubre al 31 de diciembre): del 1 al 30 de enero del año siguiente.
Si el día 20 cae en fin de semana o festivo, el plazo se extiende al primer día hábil siguiente.
¿Cómo se calcula el importe a pagar?
El cálculo del Modelo 130 es bastante directo, pero requiere que tengas tus ingresos y gastos bien organizados. La base imponible se calcula restando a tus ingresos los gastos deducibles del trimestre.
Sobre esa base, se aplica un porcentaje del 20%. A la cantidad resultante, podrás restarle las retenciones que te hayan practicado tus clientes en tus facturas y, en algunos casos, deducciones específicas.
Vamos a verlo con un ejemplo sencillo:
Imagina que en un trimestre tus ingresos han sido de 5.000 euros y tus gastos deducibles de 1.000 euros.
¿Te ha sido útil?
Sin compromiso. Te explicamos cómo podemos ayudarte en una primera llamada gratuita.
Hablar con el equipo